E-Rechnung ab 2027
Was Unternehmen jetzt wissen und vorbereiten sollten!

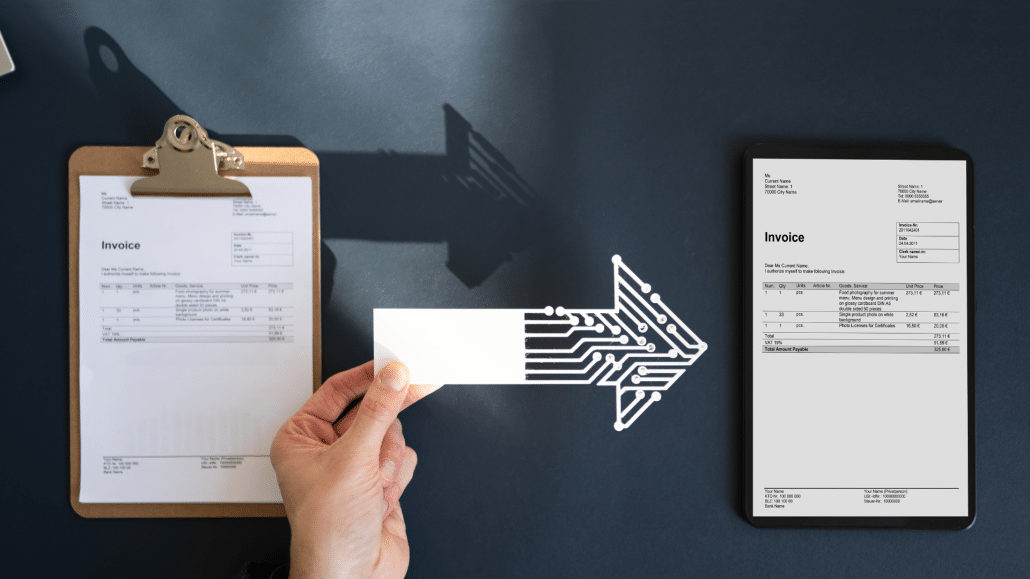
Die elektronische Rechnungsstellung wird für Unternehmen in Deutschland zunehmend zur Pflicht. Bereits seit dem 1. Januar 2025 gelten neue gesetzliche Anforderungen an den Empfang elektronischer Rechnungen. Ab 2027 folgt für viele Unternehmen der nächste entscheidende Schritt: die verpflichtende Ausstellung von E-Rechnungen.
Doch was bedeutet das konkret für Selbstständige, Freiberufler und Unternehmen? Welche Fristen gelten und welche Vorbereitungen sind notwendig?
Eine elektronische Rechnung ist mehr als eine digital versendete Rechnung. Sie muss in einem strukturierten elektronischen Format vorliegen, das eine automatische und elektronische Verarbeitung ermöglicht.
Zu den gebräuchlichen Formaten gehören:
Eine gewöhnliche PDF-Rechnung ohne strukturierte Rechnungsdaten gilt dagegen nicht als E-Rechnung im Sinne der neuen gesetzlichen Regelungen.
Die Einführung erfolgt schrittweise:
Für Unternehmen mit einem maßgeblichen Vorjahresumsatz von höchstens 800.000 Euro besteht bis Ende 2027 eine zusätzliche Übergangsfrist.
Bestimmte Umsätze, beispielsweise Kleinbetragsrechnungen bis 250 Euro, sind von der Ausstellungspflicht ausgenommen. Auch für einzelne andere Fallgruppen gelten Sonderregelungen.
Die neuen Regelungen betreffen grundsätzlich Rechnungen zwischen inländischen Unternehmen (Business-to-Business, B2B), soweit keine gesetzliche Ausnahme greift.
Dazu zählen insbesondere Gewerbetreibende, Freiberufler und andere selbstständig tätige Unternehmer. Auch Kleinunternehmer müssen elektronische Rechnungen empfangen können, sind aber von der Pflicht zur Ausstellung nach § 34a UStDV ausgenommen.
Für Rechnungen an Privatpersonen besteht grundsätzlich keine entsprechende E-Rechnungspflicht.
Die Einführung der E-Rechnung ist nicht ausschließlich eine steuerliche, sondern auch eine organisatorische und technische Aufgabe.
Neben den gesetzlichen Anforderungen kann die E-Rechnung betriebliche Abläufe verbessern.
Die strukturierte Datenübernahme reduziert manuelle Eingaben, vereinfacht Rechnungsprüfungen und kann Fehler bei der Buchhaltung vermeiden. Außerdem lassen sich Rechnungen schneller bearbeiten und effizienter an die steuerliche Beratung übermitteln.
Unternehmen sollten die verbleibenden Übergangsfristen nutzen, um ihre Rechnungsprozesse zu überprüfen und gegebenenfalls anzupassen.
Wer frühzeitig geeignete Softwarelösungen einsetzt und klare interne Abläufe definiert, kann die gesetzlichen Anforderungen erfüllen und zugleich seine Buchhaltung effizienter gestalten.
Unser Tipp: Prüfen Sie gemeinsam mit Ihrer steuerlichen Beratung, welche Anforderungen für Ihr Unternehmen gelten und ob Ihre bestehenden Systeme ausreichend vorbereitet sind.


 Steuerberatung
Sie müssen den Inhalt von reCAPTCHA laden, um das Formular abzuschicken. Bitte beachten Sie, dass dabei Daten mit Drittanbietern ausgetauscht werden.
Mehr InformationenSie sehen gerade einen Platzhalterinhalt von reCAPTCHA. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen